Decreto 22-2026: ¿qué significa la exención de impuestos a los combustibles?
Por Lic. Julio Colon
El Decreto 22-2026, denominado Ley de Exención Tributaria Temporal de Emergencia al Consumidor de Combustibles, establece una medida temporal para reducir la carga de impuestos incluida en el precio de determinados combustibles en Guatemala. La intención de la norma es que esa reducción se refleje directamente en lo que paga el consumidor. Dto 22-2026 Exencion Iva e Idp
1. Se dejan de cobrar temporalmente dos impuestos.
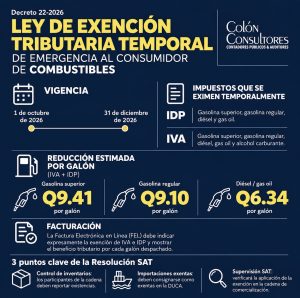
Durante el período establecido por la ley se exonera el IVA y el Impuesto a la Distribución de Petróleo y Combustibles —IDP— aplicable a los combustibles contemplados en el decreto. No se trata de una eliminación permanente de estos impuestos, sino de una medida excepcional y por tiempo limitado. El beneficio comienza el 1 de octubre de 2026 y termina el 31 de diciembre de 2026
2. Que combustibles están incluidos.
La exención del IDP comprende gasolina superior, gasolina regular, diésel y gas oil. En el caso del IVA, también se incluye el alcohol carburante. La medida busca que la reducción de estos impuestos beneficie directamente al consumidor.
3. Que es el alcohol carburante
Es un alcohol preparado para usarse como combustible o como componente de la gasolina. Normalmente se trata de etanol de grado carburante, producido a partir de materias primas como caña de azúcar, maíz u otros productos agrícolas.
Screenshot
4. La rebaja debe llegar al consumidor.
Uno de los puntos más importantes es que el ahorro generado por la exención debe trasladarse al precio final. Tomando como referencia los precios utilizados al aprobar la medida, se estimó una reducción de hasta Q9.41 por galón de gasolina superior, Q9.10 en gasolina regular y Q6.34 en diésel o gas oil. Estas cantidades son estimadas, porque la parte correspondiente al IVA puede cambiar dependiendo del precio del combustible.
5. El beneficio debe quedar visible en la factura.
La Factura Electrónica en Línea (FEL) debe identificar la exención de IVA e IDP y mostrar el beneficio tributario correspondiente por cada galón despachado. Esto permite que el consumidor pueda ver con mayor claridad cuánto representa la reducción de impuestos dentro de su compra.
6. SAT controlará los inventarios
Una de las principales disposiciones de la Resolución SAT-DSI-1596-2026 es el control de las existencias de combustible. Los participantes de la cadena de comercialización deben preparar los reportes de inventarios establecidos en la normativa. Esto permite diferenciar el combustible adquirido antes de la exención del combustible comprado durante el período en que se encuentra vigente el beneficio.
7. Las importaciones también deben identificarse como exentas
Cuando se importen los combustibles incluidos en el Decreto, la operación deberá identificarse correctamente como exenta de IVA y, cuando corresponda, de IDP en la Declaración Única Centroamericana -DUCA-.
8. SAT supervisará toda la cadena de comercialización
La Administracion Tributaria podrá verificar las operaciones de productores, importadores, distribuidores, depósitos, transportistas, comercializadores, estaciones de servicio y otros participantes relacionados con la venta de estos productos. El objetivo es comprobar que la exención se esté aplicando correctamente y que el beneficio tributario llegue realmente al consumidor.
9. ¿Qué ocurre con el combustible que quede en inventario?
Si al finalizar diciembre todavía existen inventarios de combustible que fueron adquiridos bajo el régimen de exención, la SAT verificará que el beneficio continúe trasladándose al consumidor hasta que esas existencias se agoten, aunque su venta ocurra después del 31 de diciembre de 2026. Esto no significa que se amplíe la exención para nuevas compras. Se refiere únicamente al combustible que fue adquirido mientras estaba vigente el beneficio.
Tienes dudas como implementar esto? contáctanos para agendar:
Oficina: +502 22985777
WhatsApp: +502 44976252
Email: [email protected]
Web: www.colonconsultores.com/soluciones
#Combustibles #ExenciónFiscal #IVA #IDP #Guatemala #AhorroCombustible #ActualizaciónTributaria #ley #satguatemala #inventarios #gasolina #diesel #etanol #octubre #diciembre #2026